Une consultation vétérinaire pour un chien malade dépasse rarement le simple examen clinique. Analyses sanguines, échographie, traitement médicamenteux, suivi post-opératoire : la facture finale agrège plusieurs actes dont les tarifs, librement fixés par chaque clinique, varient du simple au triple. Mesurer ces écarts permet d’anticiper le budget réel et de choisir, le cas échéant, une couverture adaptée.
Facture vétérinaire du chien malade : les postes qui pèsent
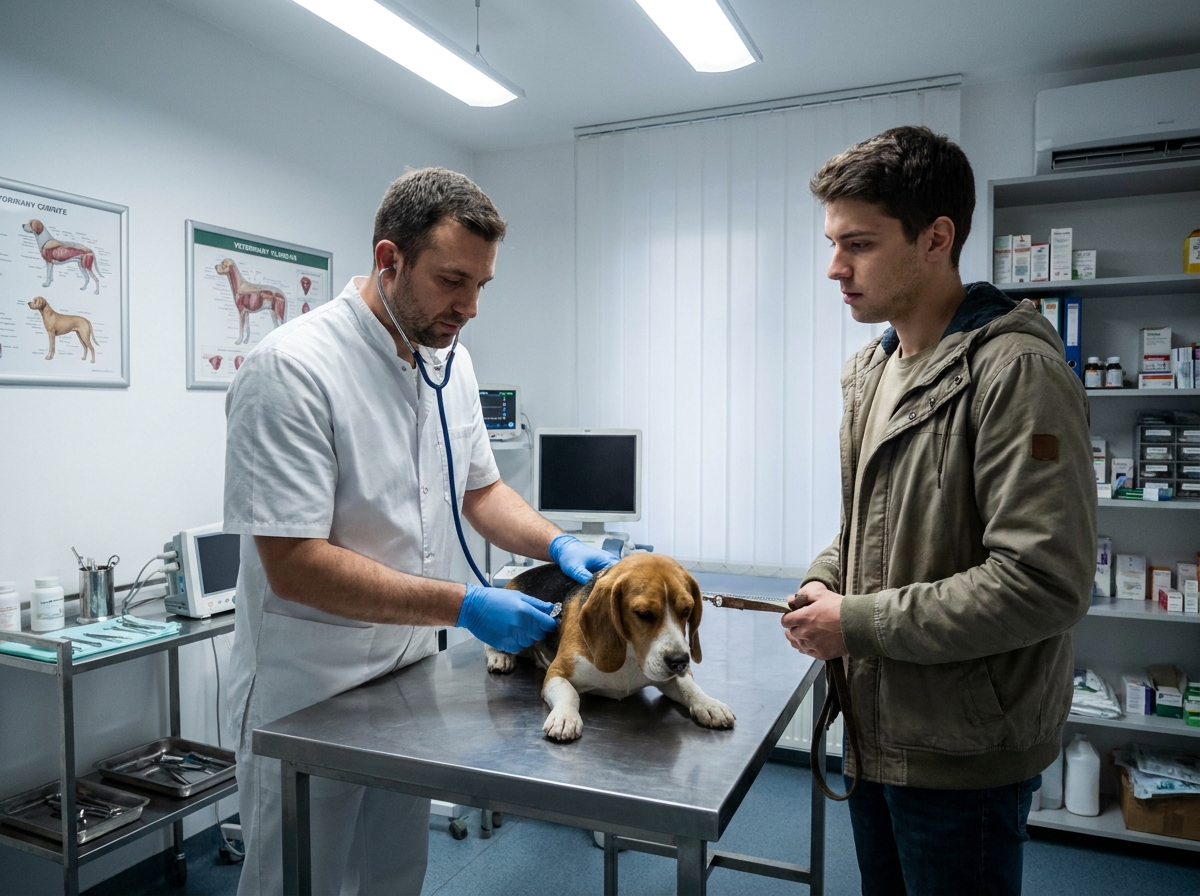
Un propriétaire qui emmène son chien pour un problème digestif ou une boiterie persistante découvre souvent que la consultation initiale ne représente qu’une fraction du total. Le vétérinaire prescrit des examens complémentaires, puis un traitement, parfois un suivi. Chaque ligne s’additionne.
| Poste de dépense | Fourchette indicative | Remarque |
|---|---|---|
| Consultation généraliste | 30 à 60 euros | Tarif libre, variable selon la zone géographique |
| Analyses sanguines (bilan standard) | 50 à 120 euros | Souvent demandées dès la deuxième visite |
| Échographie abdominale | 80 à 150 euros | Fréquente pour les troubles digestifs ou urinaires |
| Radiographie | 40 à 90 euros | Peut nécessiter plusieurs clichés |
| Chirurgie courante (ex. retrait de corps étranger) | Plusieurs centaines d’euros | Inclut anesthésie, acte, surveillance post-opératoire |
| Hospitalisation (par jour) | Variable, de quelques dizaines à plus de 100 euros | Perfusion et monitoring en supplément |
| Médicaments (traitement de 10 à 15 jours) | 20 à 80 euros | Anti-inflammatoires, antibiotiques, antidouleurs |
Le total dépend des examens et traitements effectivement nécessaires. Un devis détaillé permet d’anticiper les dépenses, sans présumer du diagnostic.
Il est possible de comparer les offres d’assurance santé animale avant qu’un problème ne survienne, ce qui évite d’être confronté à un reste à charge imprévu au moment le plus stressant.
Quand le vétérinaire prescrit plusieurs actes : gérer un devis qu’on ne peut pas régler d’un coup
Le scénario est fréquent : le vétérinaire recommande une échographie, puis une biopsie, puis un traitement au long cours. Le propriétaire voit le total grimper et hésite entre accepter la totalité ou reporter certains examens.
Demander un devis détaillé et hiérarchiser les soins
Les cliniques vétérinaires sont tenues de fournir une information claire sur les prix. Demander un devis écrit, ligne par ligne, n’a rien d’inhabituel. Ce document permet de distinguer les actes urgents de ceux qui peuvent attendre quelques jours sans compromettre le pronostic.
Seul le vétérinaire peut déterminer si un examen peut attendre et dans quel délai. Un souci de financement doit lui être signalé immédiatement pour rechercher une solution sans retarder un soin urgent.
Solutions de paiement échelonné et aides solidaires
Plusieurs cliniques proposent un paiement en deux ou trois fois, parfois sans frais. Le dispositif Vétérinaires Pour Tous constitue une autre piste pour les propriétaires en difficulté financière, sous réserve de remplir les critères d’éligibilité propres à chaque structure partenaire.
- Paiement fractionné proposé directement par la clinique (conditions à demander au secrétariat avant l’intervention)
- Dispositif Vétérinaires Pour Tous, accessible sous conditions de ressources et selon les structures participantes
- Assurance santé animale souscrite en amont, qui rembourse une part des frais selon la formule choisie
Renoncer à un soin par manque de trésorerie immédiate peut aggraver la pathologie et, à terme, alourdir la facture. Mieux vaut négocier un étalement que reporter un diagnostic.
Assurance santé pour chien : ce qui fait varier le remboursement
Les contrats d’assurance animale fonctionnent sur un principe simple : le propriétaire avance les frais, envoie la facture, et reçoit un remboursement partiel. Le niveau de ce remboursement dépend de plusieurs paramètres contractuels qu’il faut lire avant la signature.
Critères liés au contrat
Le plafond annuel de remboursement varie généralement de 1 000 à plus de 7 000 euros selon les formules. Un plafond bas convient pour des soins courants, mais il sera insuffisant face à une chirurgie lourde suivie d’une hospitalisation.
La franchise, c’est-à-dire la somme restant à la charge du propriétaire par acte ou par an, réduit mécaniquement le remboursement effectif. Une franchise élevée diminue la cotisation mensuelle, mais augmente le reste à charge au moment des soins.
Le tarif de l’assurance dépend des garanties, du plafond et du profil de l’animal. Comparer des devis établis avec les mêmes paramètres permet d’évaluer le coût et le reste à charge.
Critères liés au chien
L’âge, la race et l’état de santé au moment de la souscription influencent le tarif. Certaines races prédisposées à des pathologies spécifiques (problèmes articulaires, cardiaques, dermatologiques) entraînent des primes plus élevées. Les délais de carence, période après la souscription pendant laquelle aucun remboursement n’est possible, varient aussi d’un assureur à l’autre.
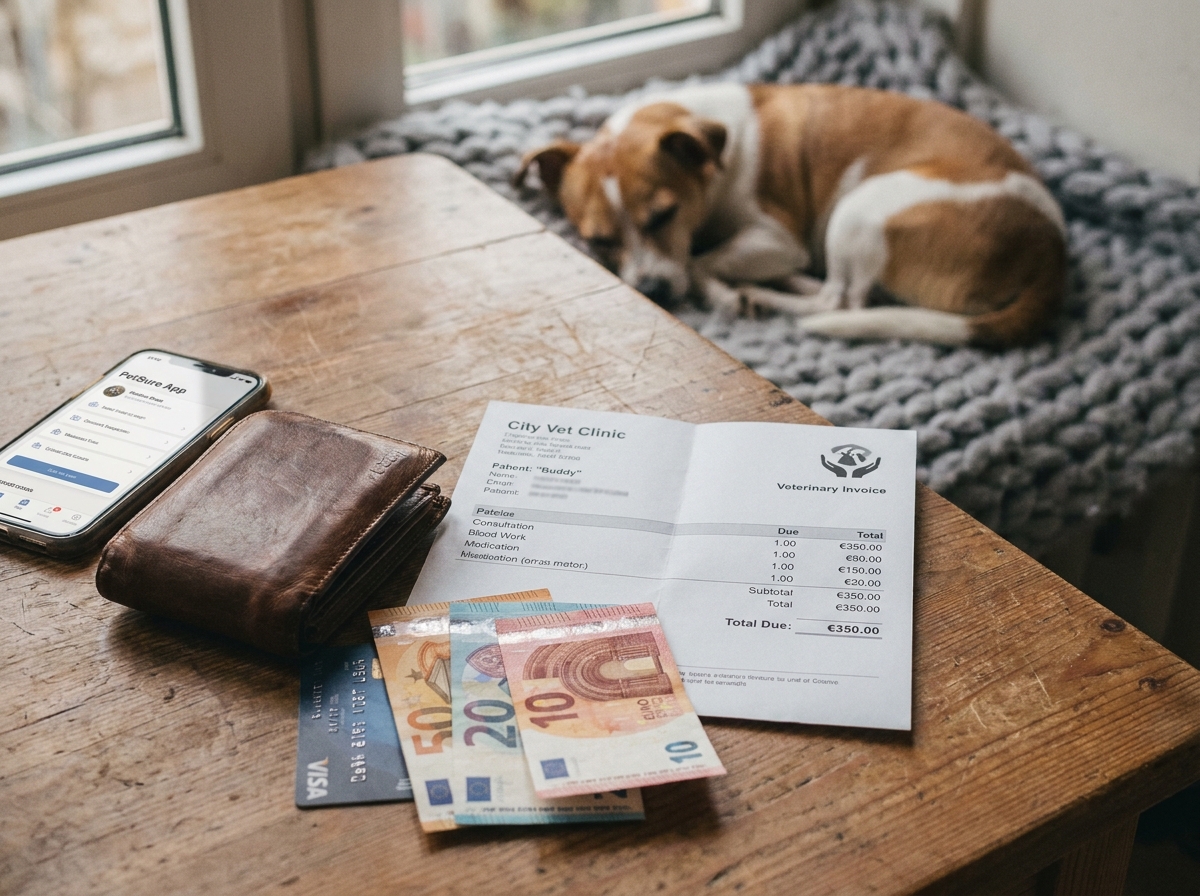
Frais vétérinaires du chien : prévention contre traitement curatif
Le budget santé annuel d’un chien ne se résume pas aux épisodes de maladie. Vaccinations, antiparasitaires, détartrage, stérilisation : ces dépenses préventives représentent un coût régulier mais prévisible.
Un chien correctement vacciné et vermifugé court moins de risques de développer certaines pathologies infectieuses ou parasitaires dont le traitement curatif coûte nettement plus cher que la prévention. Le coût annuel de la prévention reste très inférieur à celui d’une seule hospitalisation.
Certaines formules d’assurance incluent un forfait prévention qui rembourse tout ou partie de ces actes courants (vaccination, antiparasitaires, bilan annuel). D’autres ne couvrent que les accidents et maladies. La lecture attentive des exclusions du contrat, avant la souscription, évite les mauvaises surprises au moment du sinistre.
Une assurance santé animale peut contribuer au financement des soins, dans les limites du contrat. Les exclusions, délais de carence et plafonds doivent être examinés avant de souscrire.
Le choix d’assurer ou non son chien repose sur un calcul simple : la cotisation mensuelle multipliée par la durée de vie estimée de l’animal, comparée au coût probable des soins sur cette même période. Pour les races à risque ou les chiens vieillissants, l’écart penche souvent en faveur de la couverture.